সংস্করণ:

 ছবি: সংগৃহীত
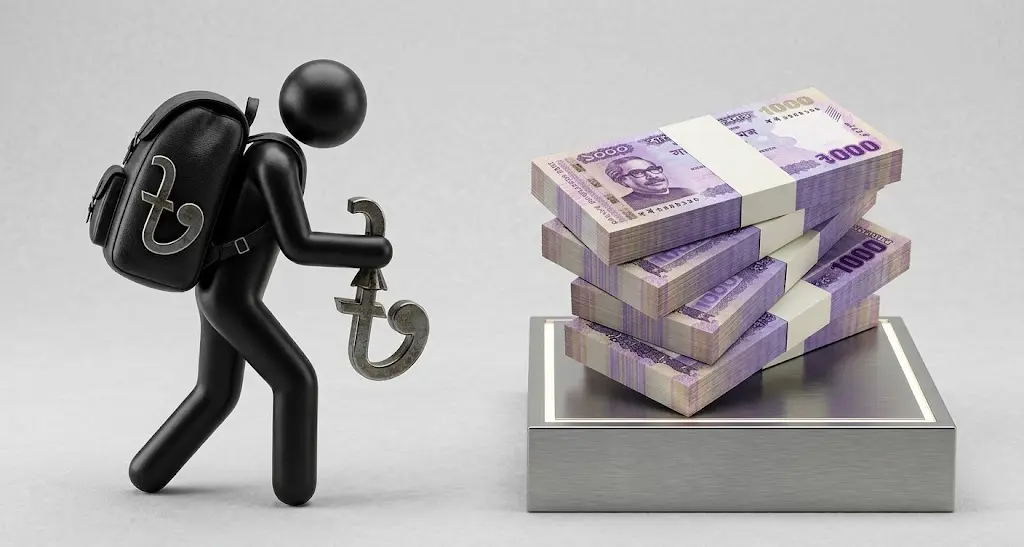
দেশের ব্যাংক খাতে খেলাপি ঋণের পরিস্থিতি ভয়াবহ আকার ধারণ করেছে। ২০২৬ সালের জুন শেষে ব্যাংকগুলোর বিতরণ করা মোট ঋণের ৩২ দশমিক ৭৮ শতাংশই খেলাপি হয়ে গেছে। অর্থাৎ ব্যাংক থেকে ঋণ নেওয়া প্রতি ১০০ টাকার মধ্যে প্রায় ৩৩ টাকা এখন অনাদায়ী।
সর্বশেষ প্রাপ্ত আন্তর্জাতিক তথ্যের সঙ্গে তুলনা করে দেখা যাচ্ছে, খেলাপি ঋণের অনুপাতে বাংলাদেশ এখন বিশ্বের শীর্ষে। বাংলাদেশের পর রয়েছে মধ্য আফ্রিকার চাদ, ইকুয়েটোরিয়াল গিনি, উত্তর আফ্রিকার আলজেরিয়া এবং পশ্চিম আফ্রিকার ঘানা।
এর আগে এই তালিকায় শীর্ষে ছিল যুদ্ধবিধ্বস্ত ইউক্রেন। পুরোনো খেলাপি ঋণ অবলোপন, ঋণ আদায়, পুনর্গঠন এবং তুলনামূলক ভালো মানের নতুন ঋণ বাড়ানোর ফলে দেশটির খেলাপি ঋণের হার উল্লেখযোগ্যভাবে কমে গেছে। বিপরীতে বাংলাদেশে দীর্ঘদিন আড়ালে থাকা অনিয়মিত, বেনামি ও সমস্যাগ্রস্ত ঋণ নতুন করে শনাক্ত হওয়ায় খেলাপি ঋণের প্রকৃত চিত্র সামনে এসেছে।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের জুন শেষে দেশের ব্যাংক খাতে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। এটি ব্যাংক খাতের মোট বিতরণ করা ঋণের ৩২ দশমিক ৭৮ শতাংশ।
চলতি বছরের মার্চ শেষে খেলাপি ঋণের পরিমাণ ছিল ৫ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা। মাত্র তিন মাসে খেলাপি ঋণ বেড়েছে ১৭ হাজার ৮৫১ কোটি টাকা। এর আগে ২০২৫ সালের সেপ্টেম্বরে খেলাপি ঋণ সর্বোচ্চ ৬ লাখ ৪৪ হাজার ৫১৫ কোটি টাকায় উঠেছিল।
খাতসংশ্লিষ্টদের মতে, সাম্প্রতিক সময়ে খেলাপি ঋণ এতটা বেড়ে যাওয়ার অর্থ এই নয় যে পুরো অর্থই নতুন করে খেলাপি হয়েছে। বিগত আওয়ামী লীগ সরকারের সময়ে পুনঃতফসিল, বিশেষ ছাড় ও বিভিন্ন হিসাবগত ব্যবস্থার মাধ্যমে অনেক সমস্যাগ্রস্ত ঋণকে নিয়মিত হিসেবে দেখানো হয়েছিল। রাজনৈতিক পরিবর্তনের পর ব্যাংকগুলোর সম্পদের মান যাচাই এবং দেশি-বিদেশি নিরীক্ষার মাধ্যমে অনিয়ম, জালিয়াতি ও বেনামি ঋণের তথ্য বেরিয়ে আসতে শুরু করে। এর ফলে আগে আড়ালে থাকা বিপুল পরিমাণ ঋণ এখন খেলাপি হিসেবে চিহ্নিত হচ্ছে।
ব্যাংক খাতের সবচেয়ে নাজুক অবস্থায় রয়েছে একীভূত হওয়া পাঁচটি ব্যাংক। এসব ব্যাংকের বিতরণ করা ঋণের ৮০ শতাংশেরও বেশি খেলাপি। এ ছাড়া সরকারি ও বেসরকারি আরও কয়েকটি ব্যাংকে মোট ঋণের অর্ধেকের বেশি খেলাপি হয়ে পড়েছে।
বিশেষজ্ঞদের মতে, রাজনৈতিক প্রভাব খাটিয়ে দেওয়া ঋণ, ভুয়া ও বেনামি ঋণ, দুর্বল তদারকি, ব্যবসায়িক মন্দা এবং জ্বালানি সংকট—সব মিলিয়েই খেলাপি ঋণ বৃদ্ধির পরিস্থিতি তৈরি হয়েছে।
আন্তর্জাতিক মুদ্রা তহবিলের (আইএমএফ) ফাইন্যান্সিয়াল সাউন্ডনেস ইন্ডিকেটরসের সর্বশেষ পাওয়া তথ্য অনুযায়ী, চাদের খেলাপি ঋণের হার ৩১ দশমিক ৫১ শতাংশ। এই তথ্য ২০২৩ সালের ডিসেম্বরের। এরপর দেশটি আইএমএফের এই সূচকে নতুন তথ্য দেয়নি। বাংলাদেশের পর তাই সর্বোচ্চ খেলাপি ঋণের হারের দেশ চাদ।
তালিকার তৃতীয় অবস্থানে থাকা ইকুয়েটোরিয়াল গিনিতে খেলাপি ঋণের হার ৩০ শতাংশ। আফ্রিকান ডেভেলপমেন্ট ব্যাংকের তথ্য অনুযায়ী, ২০২৩ সালে দেশটির খেলাপি ঋণের হার ছিল ৩২ দশমিক ৫ শতাংশ।
চতুর্থ অবস্থানে রয়েছে আলজেরিয়া। ২০২৫ সালের ডিসেম্বর শেষে দেশটির ব্যাংক খাতে খেলাপি ঋণের হার ছিল ২০ দশমিক শূন্য ৫ শতাংশ।
পঞ্চম স্থানে থাকা ঘানায় ২০২৬ সালের প্রথম প্রান্তিকে খেলাপি ঋণের হার ছিল ১৮ দশমিক ১১ শতাংশ। ২০২৩ সালে দেশটির এই হার ছিল ২০ দশমিক ৬ শতাংশ।
একসময় বিশ্বের সর্বোচ্চ খেলাপি ঋণের হার ছিল ইউক্রেনে। ২০২৩ সালে দেশটির খেলাপি ঋণের হার ছিল ৩৭ দশমিক ৪ শতাংশ। রাশিয়ার হামলার পর অর্থনীতিতে বড় ধাক্কা লাগায় এই হার প্রায় ৩৯ শতাংশে উঠেছিল।
তবে ২০২৪ সাল থেকে দেশটির ব্যাংক খাতে পরিস্থিতির উন্নতি শুরু হয়। ঋণ আদায় ও পুনর্গঠনের পাশাপাশি তুলনামূলক ভালো মানের নতুন ঋণ বিতরণ বাড়তে থাকে। ফলে মোট ঋণের তুলনায় খেলাপি ঋণের অনুপাত কমে আসে।
ইউক্রেনের কেন্দ্রীয় ব্যাংকের তথ্য অনুযায়ী, ২০২৫ সালের প্রথম ছয় মাসে দেশটির ব্যাংক খাতে মোট ঋণ ১৩৩ দশমিক ৭ বিলিয়ন হৃভনিয়া বা ১০ দশমিক ৩ শতাংশ বেড়েছিল। একই সময়ে খেলাপি ঋণের হার কমে ২৭ শতাংশে দাঁড়ায়। এক মার্কিন ডলারের বিপরীতে তখন ৪৪ দশমিক ৬১ হৃভনিয়া ছিল।
২০২৫ সালের ডিসেম্বরে খেলাপি ঋণ কমানোর ক্ষেত্রে বড় পরিবর্তন আসে। দেশটির বৃহত্তম ব্যাংক প্রিভাতব্যাংকসহ কয়েকটি রাষ্ট্রায়ত্ত ব্যাংক বিপুল পরিমাণ পুরোনো খেলাপি ঋণ হিসাব থেকে অবলোপন করে। ফলে ২০২৫ সালের ১ ডিসেম্বর পুরো ব্যাংক খাতে খেলাপি ঋণের হার ২৩ দশমিক ৯১ শতাংশ থাকলেও ২০২৬ সালের ১ জানুয়ারি তা কমে ১৩ দশমিক ৯২ শতাংশে নেমে যায়।
তবে অবলোপনের অর্থ ঋণ মওকুফ করে দেওয়া নয়। এসব ঋণের বিপরীতে আগেই শতভাগ সঞ্চিতি রাখা হয়েছিল। অবলোপনের পর ঋণগুলো ব্যাংকের মূল স্থিতিপত্র থেকে সরিয়ে আলাদা হিসাবে নেওয়া হয়েছে। তবে ঋণগ্রহীতার কাছ থেকে টাকা আদায়ের অধিকার ব্যাংকের বহাল রয়েছে। প্রিভাতব্যাংক ইউক্রেনের পাশাপাশি লন্ডন, সাইপ্রাস ও ইসরায়েলেও এসব অর্থ উদ্ধারে আইনি পদক্ষেপ চালিয়ে যাচ্ছে।
ইউক্রেনে খেলাপি ঋণ কমার প্রবণতা এরপরও অব্যাহত রয়েছে। দেশটির কেন্দ্রীয় ব্যাংকের হিসাবে, ২০২৬ সালের ১ জুলাই ব্যাংক খাতে খেলাপি ঋণের হার আরও কমে ১২ দশমিক ৫ শতাংশে দাঁড়িয়েছে। প্রায় ১৭ বছরের মধ্যে এটি দেশটির সর্বনিম্ন হার। ফলে সর্বোচ্চ খেলাপি ঋণের দেশগুলোর তালিকা থেকে ইউক্রেন এখন অনেকটাই দূরে।
বাংলাদেশ ও ইউক্রেনের ব্যাংক খাতের সাম্প্রতিক চিত্রে বড় পার্থক্য দেখা যাচ্ছে। ইউক্রেন পুরোনো এবং সম্পূর্ণ সঞ্চিতি রাখা খেলাপি ঋণ অবলোপন করেছে, ঋণ আদায় ও পুনর্গঠন করেছে এবং নতুন ঋণের মান উন্নত করেছে। এতে খেলাপি ঋণের পরিমাণ ও অনুপাত—দুটিই কমেছে।
বাংলাদেশে পরিস্থিতি হয়েছে বিপরীত। ২০২৪ সালের জুনে দেশের ব্যাংক খাতে আনুষ্ঠানিক খেলাপি ঋণের পরিমাণ ছিল ২ লাখ ১১ হাজার ৩৯১ কোটি টাকা। মাত্র দুই বছরের ব্যবধানে তা বেড়ে ৬ লাখ কোটি টাকা ছাড়িয়েছে।
তবে এর পুরোটা গত দুই বছরে নতুন করে সৃষ্টি হয়েছে—এমনটা নয়। দীর্ঘদিন ধরে পুনঃতফসিল, বিশেষ সুবিধা ও বিভিন্ন হিসাবগত ব্যবস্থার মাধ্যমে যেসব সমস্যাগ্রস্ত ঋণ আড়ালে রাখা হয়েছিল, সেগুলোর একটি বড় অংশ এখন খেলাপি হিসেবে স্বীকৃতি পাচ্ছে।
খেলাপি ঋণ নিয়ন্ত্রণে বাংলাদেশ ব্যাংক ঋণ শ্রেণীকরণ ও সঞ্চিতি সংরক্ষণের নিয়ম আন্তর্জাতিক মানের সঙ্গে সামঞ্জস্যপূর্ণ করেছে। দুর্বল ব্যাংকগুলোর সম্পদের মান যাচাই করা হচ্ছে এবং কয়েকটি ব্যাংকের পরিচালনা পর্ষদ পুনর্গঠন করা হয়েছে। পাশাপাশি ঝুঁকিভিত্তিক ব্যাংকিং তদারকিও চালু হয়েছে।
এসব পদক্ষেপের ফলে আগে নিয়মিত হিসেবে দেখানো অনেক সমস্যাগ্রস্ত ঋণ এখন খেলাপি হিসেবে শনাক্ত হচ্ছে।
তবে একই সময়ে ঋণখেলাপিদের বিভিন্ন ধরনের ছাড় দেওয়ার বিষয়টিও আলোচনায় রয়েছে। ঋণ অবলোপন বা পুনঃতফসিলের মাধ্যমে কাগজে-কলমে খেলাপি ঋণের পরিমাণ কমানো সম্ভব হলেও এতে প্রকৃত পাওনা আদায় নিশ্চিত হয় না। আইএমএফও সতর্ক করেছে, কঠোর ঋণ শ্রেণীকরণ এবং ব্যাংকের সম্পদের মান পর্যালোচনার ফলে ভবিষ্যতে আরও খেলাপি ঋণ শনাক্ত হতে পারে।
বিশেষজ্ঞদের মতে, ব্যাংক খাতকে স্থিতিশীল করতে ইচ্ছাকৃত ঋণখেলাপিদের সম্পদ জব্দ করে অর্থ আদায়, দ্রুত ঋণসংক্রান্ত মামলা নিষ্পত্তি, ঋণ অনুমোদন ও ব্যাংক পরিচালনায় রাজনৈতিক প্রভাব বন্ধ এবং নতুন করে খারাপ ঋণ সৃষ্টি ঠেকানো জরুরি।
তাদের মতে, এসব পদক্ষেপ ধারাবাহিকভাবে বাস্তবায়ন করা গেলে মধ্যমেয়াদে খেলাপি ঋণ কমানো সম্ভব। কিন্তু নির্বিচারে পুনঃতফসিল ও বিশেষ সুবিধা দেওয়ার প্রবণতা অব্যাহত থাকলে কাগজে খেলাপি ঋণের হার কমলেও ব্যাংক খাতের মূল সংকট কাটবে না।
তথ্যসূত্র: বাংলাদেশ ব্যাংক, আইএমএফের ফাইন্যান্সিয়াল সাউন্ডনেস ইন্ডিকেটরস, আফ্রিকান ডেভেলপমেন্ট ব্যাংক, বিশ্বব্যাংক, ইউক্রেনের কেন্দ্রীয় ব্যাংক, লিগা ডট নেট ও ফিন্যান্সিয়াল ক্লাব।